


Vous montez un spectacle musical, vous payez des répétitions, des salaires d’artistes, de la location de matériel, des nuits d’hôtel en tournée. Un dispositif fiscal appelé CISV permet de récupérer 15 % ou 30 % de ces dépenses. En 2023, 520 structures en ont bénéficié, dont 300 associations, pour une dépense fiscale de 35,76 M€ (source : CNM, évaluation publiée en mai 2026). Le mécanisme est simple dans son principe et exigeant dans son exécution : une erreur de calendrier ou une jauge de salle trop grande peut faire tomber la totalité du bénéfice. Voici comment il marche, sans vocabulaire fiscal.
Sommaire
Le principe : de l’argent qui revient, même si vous ne payez pas d’impôt
Le CISV est le crédit d’impôt pour dépenses de production de spectacles vivants musicaux ou de variétés. Il est inscrit à l’article 220 quindecies du code général des impôts.
Le mécanisme tient en trois temps :
- Vous engagez des dépenses pour créer et exploiter un spectacle.
- À la clôture de votre exercice, vous additionnez celles qui sont éligibles et vous en calculez un pourcentage.
- Ce montant vient s’imputer sur l’impôt sur les sociétés que vous devez.
Le point que beaucoup de structures ignorent est le suivant : si le crédit d’impôt dépasse l’impôt que vous devez, la différence vous est versée. L’administration parle de restitution de l’excédent non imputé (BOFiP, BOI-IS-RICI-10-45). Pour une petite structure faiblement bénéficiaire, le CISV se traduit donc par un virement du Trésor public, pas seulement par une facture d’impôt allégée.
Contrepartie de ce mécanisme : votre structure doit être soumise à l’impôt sur les sociétés. Les entités relevant de l’impôt sur le revenu et celles exonérées d’IS par une disposition particulière sont exclues. Une association fiscalisée, elle, est parfaitement éligible, et les associations représentent la majorité des bénéficiaires.

Qui peut en bénéficier
Quatre conditions, cumulatives :
- Exercer l’activité d’entrepreneur de spectacles vivants au sens de l’article L. 7122-2 du code du travail, licence à l’appui.
- Être soumis à l’impôt sur les sociétés, quelle que soit la forme juridique. Sociétés commerciales et associations fiscalisées sont sur le même pied.
- Avoir la responsabilité du spectacle, et notamment être l’employeur du plateau artistique.
- Supporter le coût de la création du spectacle.
S’y ajoute une condition de régularité : l’agrément est subordonné au respect des obligations légales, fiscales et sociales. Le BOFiP vise explicitement le recours abusif aux contrats d’usage pour des postes qui présentent en réalité un caractère permanent.
En coproduction, la condition de responsabilité doit être remplie par au moins un coproducteur, et chaque entreprise dépose sa propre demande pour la part de dépenses qu’elle engage. Le crédit d’impôt est ensuite réparti au prorata des dépenses réellement supportées par chacun, et non selon les parts de coproduction.
Quels spectacles, et la question de la jauge
Un spectacle, au sens du dispositif, désigne une série de représentations qui présentent une continuité : scénographie identique, distribution stable des interprètes à l’affiche, arrangements musicaux inchangés, répertoire constant dans la limite d’une variation de 25 %. Si l’une de ces conditions saute, vous avez un nouveau spectacle, donc un nouvel agrément.
Les catégories éligibles sont les concerts de musiques actuelles (chanson, jazz, rock, pop, électro, rap), les comédies musicales, la musique de chambre et les spectacles lyriques, la musique symphonique, et les spectacles d’humour. Le CNM précise dans son mode d’emploi que les spectacles chorégraphiques, de théâtre, de marionnette, de cirque, de cabaret, de magie et d’illusionnisme restent hors champ, même lorsque des musiciens jouent sur scène.
Deux conditions supplémentaires : le spectacle doit compter au minimum quatre représentations dans au moins trois lieux différents, et ses coûts de création doivent être engagés majoritairement en France, soit plus de 50 %. Les représentations comptabilisées se déroulent en France ou dans l’Union européenne et l’Espace économique européen ; le CNM signale que les dates en Suisse, au Royaume-Uni, aux États-Unis, en Amérique latine, en Afrique et en Asie ne sont pas éligibles.
Vient ensuite la règle qui fait le plus de dégâts, celle de la jauge. Chaque catégorie de spectacle a une jauge maximale, entendue comme la jauge contractuelle retenue entre le producteur et le lieu :
| Catégorie de spectacle | Jauge maximale |
|---|---|
| Concerts de musiques actuelles | 2 100 personnes (2 900 une fois au cours de la tournée) |
| Comédies musicales | 4 800 personnes |
| Musique de chambre et lyrique, effectif de 15 musiciens ou moins | 1 700 personnes |
| Symphonique, oratorio, effectif de plus de 15 musiciens | 2 500 personnes |
| Spectacles d’humour | 2 100 personnes |
Les premières parties se comptent à la jauge du lieu de l’artiste principal, plafonnée à 8 000 personnes. Les festivals se comptent en entrées payantes journalières, plafonnées à 80 000.
Le piège tient en une phrase du CNM : si une représentation dépasse la jauge de sa catégorie, les dépenses sont retenues jusqu’à la veille de cette représentation, et tout ce qui suit sort de l’assiette. Une belle date en huitième position sur une tournée de dix peut ainsi vous coûter les trois dernières. La jauge se vérifie donc au moment de signer le contrat de cession, pas au moment de monter le dossier.
Ce qui entre dans le calcul, et ce qui en sort
Le taux est de 15 % des dépenses éligibles, porté à 30 % pour les PME au sens européen. Les dépenses éligibles sont plafonnées à 500 000 € par spectacle, et le crédit d’impôt total à 750 000 € par entreprise et par exercice, ce plafond étant proratisé si l’exercice ne fait pas douze mois.
Les principales familles de dépenses retenues :
- les salaires du personnel permanent affecté au spectacle, au prorata du temps réellement passé, ce qui suppose de pouvoir le documenter ;
- la rémunération du dirigeant, uniquement pour les petites entreprises et dans la limite de 45 000 € par an ;
- les salaires des artistes et techniciens, les rémunérations d’artistes étant retenues dans la limite de cinq fois le minimum conventionnel ;
- les prestations créatives : décors, costumes, lumières, son, mise en scène, chorégraphie, graphisme ;
- les redevances versées aux organismes de gestion collective au titre des représentations ;
- les locations de salles de répétition, de salles de spectacle et de matériel, le petit matériel non immobilisé, les amortissements affectés exclusivement au spectacle ;
- l’assurance annulation ;
- les frais de tournée : transport, régie, entretien du matériel, restauration, et hébergement retenu dans la limite de 270 € par nuitée à Paris et dans les Hauts-de-Seine, la Seine-Saint-Denis et le Val-de-Marne, 200 € ailleurs ;
- la promotion et la captation du spectacle.
Deux catégories viennent en déduction. Les subventions publiques non remboursables sont retirées au prorata, selon le rapport entre les dépenses éligibles et le total des charges figurant à votre compte de résultat. Les aides « tours supports » versées par un producteur phonographique sont déduites intégralement. Enfin, une même dépense ne peut jamais alimenter deux crédits d’impôt différents.
Pour donner un ordre de grandeur : une PME qui engage 200 000 € de dépenses éligibles sur un spectacle, sans subvention publique ni tour support, obtient 60 000 € de crédit d’impôt. Le calcul réel dépend de vos subventions et de la structure de vos charges.
Le calendrier, qui est la vraie difficulté
Tout repose sur deux agréments délivrés par le président du CNM, après avis d’un comité d’experts.
L’agrément provisoire ouvre le droit. Point capital : les dépenses ne comptent qu’à partir de la date de réception de la demande par le CNM. Tout ce que vous avez dépensé avant est perdu, quelle que soit son éligibilité par ailleurs. Le CNM précise qu’une demande envoyée depuis l’espace professionnel est réceptionnée le lendemain. Le dossier doit être déposé au moins un mois avant le comité d’experts, et le délai minimum d’analyse annoncé est de quatre semaines. Un dossier incomplet ne passe pas en comité : vous disposez alors de trois mois pour le compléter, faute de quoi la demande devient caduque.
L’agrément définitif confirme que les conditions ont bien été respectées. Vous avez trente-six mois à compter de l’agrément provisoire pour l’obtenir. Le CNM recommande de déposer la demande dès la fin de l’exploitation, et au minimum trois mois avant l’échéance. Une demande hors délai, ou déposée moins d’un mois avant le comité, est refusée.
La sanction est lourde et mérite d’être connue avant de se lancer : sans agrément définitif dans les trente-six mois, l’entreprise doit reverser l’intégralité du crédit d’impôt déjà perçu sur ce spectacle, majoré de l’intérêt de retard prévu à l’article 1727 du CGI. Si votre exploitation dépasse trente-six mois, déposez trois mois avant l’échéance en sachant que les dépenses liées aux dates postérieures à la demande sortiront de l’assiette.
Côté déclaratif, le crédit d’impôt se porte sur le formulaire 2069-RCI-SD, dans les mêmes délais que votre déclaration de résultats.
Ce que le dossier exige de votre gestion
L’agrément définitif suppose un document certifié par un expert-comptable présentant les charges et les produits du spectacle, avec deux exigences que les tableurs improvisés tiennent mal :
- une séparation nette entre dépenses de création et dépenses d’exploitation, sachant que la première date de représentation bascule déjà côté exploitation ;
- des produits identifiés poste par poste : cessions, billetterie, apports, aides privées, et aides publiques non remboursables détaillées par financeur.
S’y ajoutent la liste des dates avec les jauges contractuelles retenues, la liste du personnel permanent et intermittent, les contrats de cession mentionnant ces jauges et les contrats de travail des artistes.
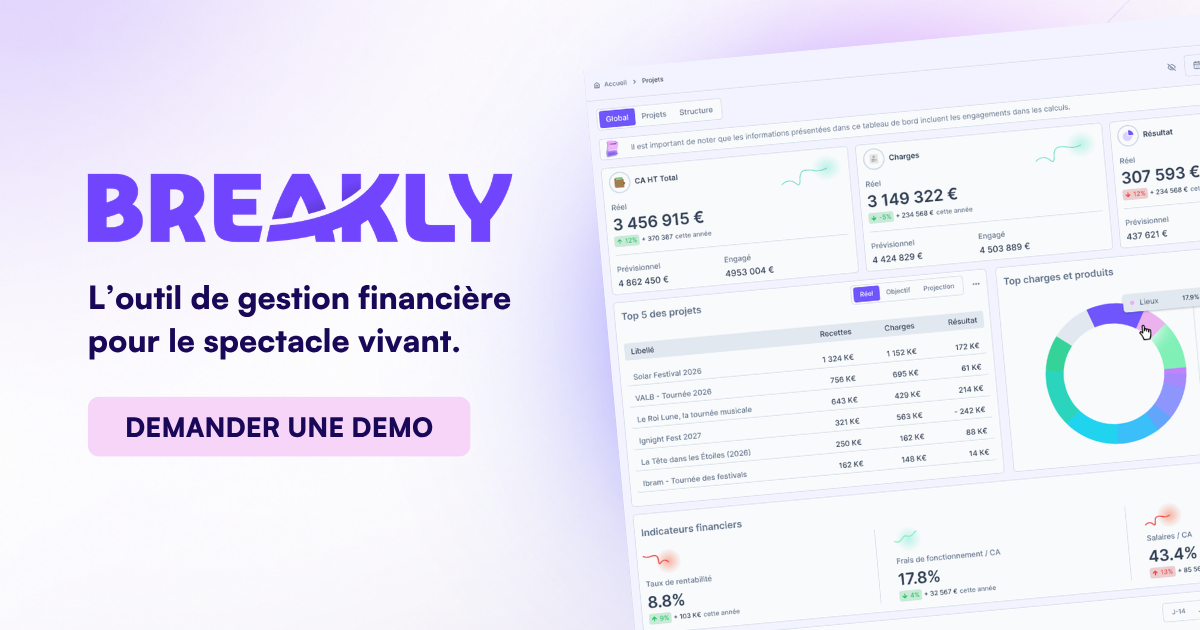
Autrement dit, le CISV se prépare pendant la production, pas après. Il suppose une comptabilité analytique par spectacle, une jauge notée dès la signature du contrat, un temps passé par salarié permanent traçable, et des subventions rattachées au bon projet. C’est le terrain de Breakly : des budgets suivis par projet en prévisionnel et en réel, des engagements et des factures rattachés à leur ligne, et des produits identifiés par nature. Le dossier reste à monter, mais les chiffres qu’il réclame sont déjà en place et cohérents entre eux.
Jusqu’à quand
Les dépenses sont éligibles jusqu’au 31 décembre 2027, échéance fixée par la loi de finances pour 2024. À la date de publication de cet article, l’article 220 quindecies n’a pas été modifié depuis, et la loi de finances pour 2026 ne l’a pas touché.
Le CNM a publié en mai 2026 sa deuxième évaluation du dispositif et recommande une prorogation anticipée dès le projet de loi de finances pour 2027. Un chiffre de cette évaluation mérite d’être retenu : seul un tiers des bénéficiaires couvrirait l’intégralité de ses charges d’exploitation sans le crédit d’impôt, contre 56 % pour le reste du secteur. Le CISV finance rarement du confort.
Si vous produisez des spectacles musicaux, deux questions à trancher : votre régime fiscal, puis votre calendrier. Déposez la demande d’agrément provisoire avant d’engager la moindre dépense de création.
Vous voulez que vos budgets de production soient prêts le jour où vous montez un dossier d’agrément ?
FAQ
Une association peut-elle bénéficier du CISV ?
Une association peut-elle bénéficier du CISV ? Oui, à condition d’être soumise à l’impôt sur les sociétés. Les associations non fiscalisées sont exclues. En pratique, les associations forment la majorité des bénéficiaires du dispositif.
Peut-on demander le crédit d’impôt après avoir monté le spectacle ?
Non. Les dépenses ne sont retenues qu’à compter de la date de réception de la demande d’agrément provisoire par le CNM. Tout ce qui a été engagé avant est définitivement hors assiette.
Que se passe-t-il si une date de tournée dépasse la jauge autorisée ?
Les dépenses sont retenues jusqu’à la veille de cette représentation. Les dates suivantes sortent de l’assiette de calcul, même si elles respectent la jauge.
Faut-il être affilié au CNM pour déposer une demande ?
Non. Le dépôt d’une demande de crédit d’impôt n’est pas soumis à l’obligation d’affiliation, contrairement aux programmes d’aides financières du CNM.
Le crédit d’impôt est-il perdu si l’entreprise ne paie pas d’impôt sur les sociétés cette année-là ?
Non. La fraction qui excède l’impôt dû au titre de l’exercice est restituée à l’entreprise.
